Facturation électronique artisan : ce qui change sur le terrain, de l'intervention à la facture
L'enjeu de la réforme est de fluidifier l'information entre la réalisation sur le terrain et la gestion administrative.
Depuis le 1er septembre 2026, toutes les entreprises françaises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. Pour un artisan, un chauffagiste, un électricien ou une PME de maintenance, ça peut sembler lointain : on reçoit déjà des factures de fournisseurs par mail, alors où est le problème ? Le vrai changement arrive le 1er septembre 2027. À cette date, les TPE, PME et micro-entreprises devront à leur tour émettre leurs factures dans un format électronique structuré, via une plateforme agréée.
Chez SoftySoft, nous travaillons tous les jours avec des entreprises dont les équipes passent leur journée chez les clients. Et nous le voyons bien : pour ces métiers, la facturation électronique n'est pas qu'une affaire de comptabilité. Elle commence sur le chantier, au moment où le technicien termine son intervention.
Facturation électronique pour les artisans : le calendrier à retenir
La réforme se fait en deux temps.
| Date | Ce qui change pour vous |
|---|---|
| 1er septembre 2026 | Vous devez pouvoir recevoir des factures électroniques, quelle que soit la taille de votre entreprise |
| 1er septembre 2027 | Vous devez émettre vos factures entre professionnels au format électronique et transmettre les données de vos ventes aux particuliers (e-reporting) |
Depuis le 1er septembre 2026, la réception est obligatoire pour tout le monde. Concrètement, vos fournisseurs (grossistes en matériel, loueurs d'engins, sous-traitants soumis à l'obligation) peuvent désormais vous envoyer leurs factures par une plateforme agréée, et vous devez être en mesure de les recevoir.
Le 1er septembre 2027, c'est l'émission qui devient obligatoire pour les TPE, les PME et les micro-entrepreneurs. À partir de là, une facture PDF envoyée par mail à un client professionnel ne suffira plus. La facture devra être générée dans un format structuré, lisible par une machine, et transiter par une plateforme agréée.
Pour vos clients particuliers, la logique est différente. Vous ne leur enverrez pas de facture électronique au sens de la réforme. En revanche, vous devrez transmettre à l'administration les données de vos ventes et de vos encaissements : c'est ce qu'on appelle l'e-reporting. Un artisan qui travaille à la fois pour des syndics, des entreprises et des particuliers aura donc deux circuits à gérer en parallèle.
Micro-entrepreneur en franchise de TVA : vous êtes concerné aussi
C'est la confusion la plus fréquente. Beaucoup d'artisans en micro-entreprise pensent que la mention « TVA non applicable, article 293 B du CGI » les met à l'abri de la réforme. Ce n'est pas le cas. Ne pas facturer la TVA ne veut pas dire sortir du dispositif : pour l'administration, vous restez assujetti. Vous devez donc pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, et vous devrez émettre les vôtres vers vos clients professionnels à partir du 1er septembre 2027.
Les dates ont déjà été décalées dans le passé. Mieux vaut donc consulter régulièrement les sources officielles, comme le site economie.gouv.fr ou votre Chambre de Métiers et de l'Artisanat. Mais la tendance est claire, et attendre le dernier moment n'est pas une bonne idée.
Pourquoi la facture électronique se joue dès l'intervention chez le client
Si les informations sont exactes au moment de clôturer l'intervention, la facture sera générée sans erreur.
Prenons un exemple concret. Un technicien intervient pour dépanner une chaudière dans un immeuble géré par un syndic. Il note les pièces remplacées sur un carnet, prend une photo du bon signé, et le dossier remonte au bureau deux jours plus tard. Là, quelqu'un ressaisit tout dans le logiciel de facturation. S'il manque l'adresse exacte du lieu d'intervention, ou si le SIREN du client n'est pas renseigné, la facture part quand même en PDF, et le client corrige de son côté.
Avec la facturation électronique, ce bricolage devient vite un problème. Une facture structurée doit contenir des données propres et complètes, sinon elle risque d'être rejetée par la plateforme ou par le client.
Côté format, trois standards sont admis : Factur-X, UBL et CII. Le plus courant chez les artisans sera Factur-X, qui ressemble à un PDF classique mais embarque en plus un fichier de données lisible par logiciels. Vous n'avez pas à choisir : c'est votre outil qui génère le bon format. En revanche, les données, c'est vous qui les fournissez. La réforme ajoute quatre mentions :
- le numéro SIREN du client ;
- l'adresse de livraison ou d'exécution, quand elle diffère de l'adresse de facturation ;
- la nature de l'opération (vente de biens, prestation de services, ou les deux) ;
- l'option pour le paiement de la TVA d'après les débits, si vous l'avez choisie.
Pour un artisan qui fournit des pièces et de la main-d'œuvre sur une même intervention, la nature de l'opération demande un minimum de rigueur. C'est là que le terrain prend toute son importance. Si les données sont justes au moment où le technicien clôture son intervention, la facture qui en découle a toutes les chances de passer sans encombre. Si elles sont approximatives, c'est le bureau qui hérite des corrections, des relances et des retards de paiement.
Facturation électronique BTP et maintenance : les points de vigilance
Dans le BTP, la sous-traitance et l'autoliquidation de TVA demandent une attention particulière dans les données de la facture structurée.
Les entreprises du bâtiment et de la maintenance ont quelques particularités qui méritent d'être anticipées.
Situations de travaux et acomptes
Sur un chantier qui dure plusieurs semaines, on facture par étapes, et chaque facture intermédiaire devra respecter le nouveau format. Mieux vaut vérifier dès maintenant que votre outil sait gérer ces factures successives de façon structurée.
Sous-traitance : attention à l'autoliquidation de TVA
Si vous intervenez pour le compte d'une entreprise plus grande (ETI ou grand groupe), celle-ci reçoit déjà toutes ses factures fournisseurs via une plateforme agréée depuis septembre 2026. Elle attend donc de ses sous-traitants des factures propres, au bon format, qui s'intègrent sans ressaisie. Être prêt avant l'échéance de 2027 peut devenir un vrai argument commercial auprès de vos donneurs d'ordre.
Autre point à surveiller : en sous-traitance dans le bâtiment, vous facturez hors taxe et c'est votre donneur d'ordre qui déclare la TVA. Ce mécanisme, l'autoliquidation, ne change pas avec la réforme. Ce qui change, c'est la façon de l'indiquer. Sur un PDF, une ligne de texte en bas de facture suffisait. Sur une facture électronique, l'information doit figurer dans les données structurées, sinon la plateforme de votre client risque de rejeter la facture.
Avant de choisir votre outil, posez la question clairement : gère-t-il l'autoliquidation en sous-traitance ? Posez la même question pour la retenue de garantie, et pour Chorus Pro si vous travaillez pour des collectivités.
Contrats de maintenance
Pour les contrats d'entretien, le lien automatique entre l'intervention et la facture évite les oublis.
Une entreprise qui gère des visites périodiques, des astreintes et des dépannages pour un même client multiplie les factures. Sans lien automatique entre l'intervention réalisée et la facture émise, le risque d'oubli ou de doublon augmente vite.
Suivi des statuts
Avec la réforme, une facture a un cycle de vie : déposée, reçue, acceptée, refusée, payée. Pour une PME qui court après ses encaissements, c'est plutôt une bonne nouvelle : on sait enfin où en est chaque facture, sans avoir à appeler le client.
Logiciel d'intervention et facture électronique : comment s'organiser
La plupart des artisans n'ont pas envie de devenir experts en formats de fichiers, et c'est bien normal. L'idée n'est pas de tout maîtriser, mais de mettre en place une chaîne simple : le technicien saisit l'intervention sur le terrain, les données remontent proprement, la facture est générée, puis transmise via une plateforme agréée.
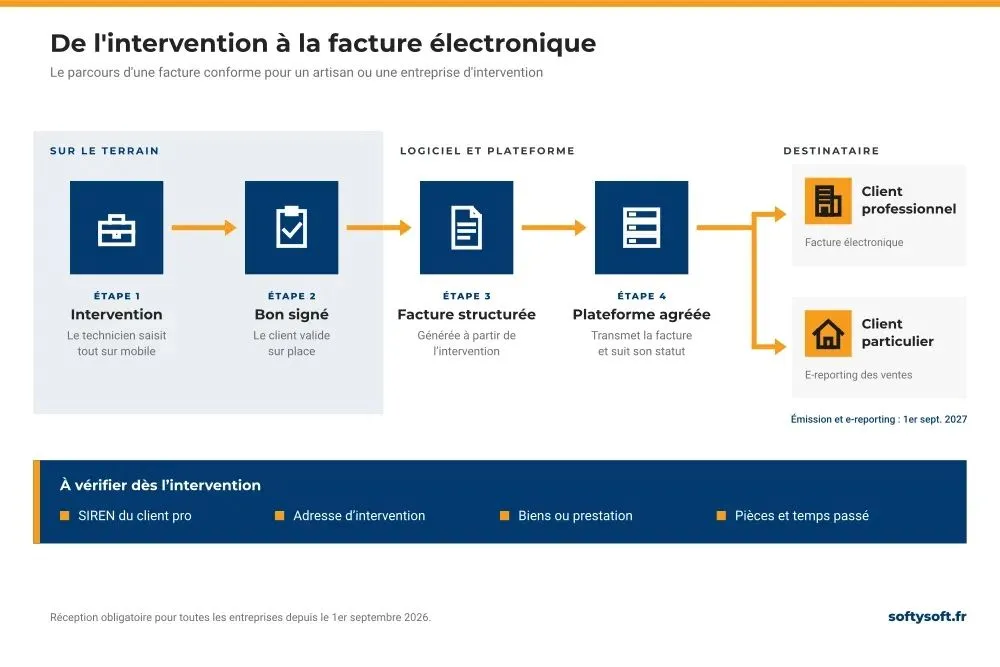
Le parcours d'une facture conforme commence dès la saisie de l'intervention sur le terrain pour remonter jusqu'à la plateforme agréée.
Devis et bon d'intervention : rien ne change, ou presque
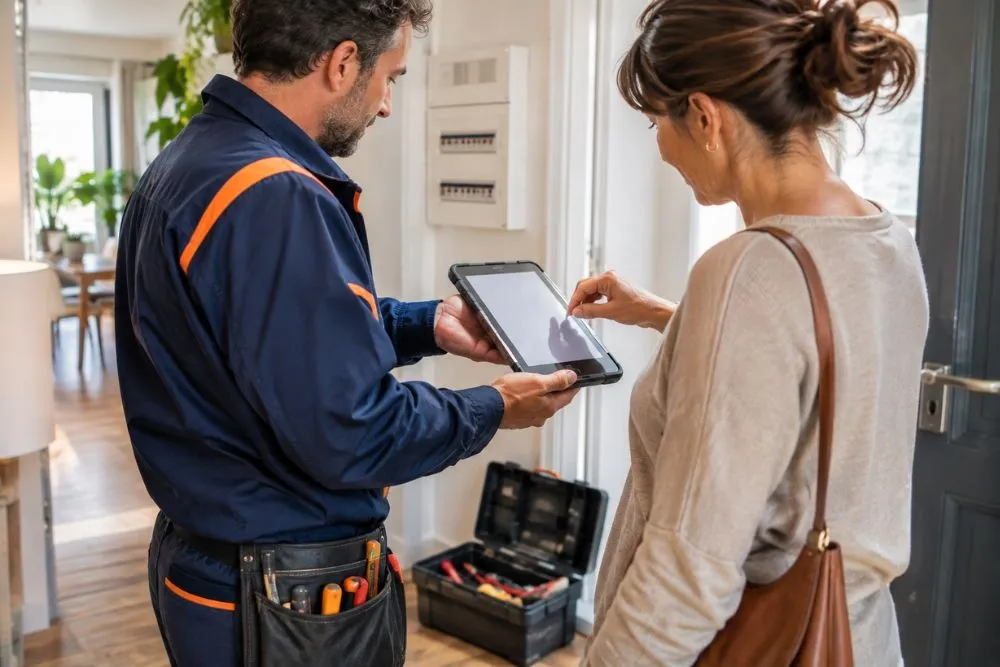
Les devis et bons d'intervention restent libres, mais leurs données doivent être justes dès la signature pour alimenter la facture.
Bonne nouvelle : la réforme ne concerne que les factures. Vos devis et vos bons d'intervention restent libres, sur papier ou sur mobile, signés comme vous le faites aujourd'hui. Mais ce sont eux qui alimentent la facture. Un bon d'intervention où il manque le SIREN du client ou l'adresse exacte du chantier donnera une facture incomplète. Le document reste libre, mais les informations qu'il contient doivent être justes dès le départ.
Le rôle du logiciel de gestion d'interventions
Un logiciel de gestion d'interventions joue ici un rôle central. Il permet de rattacher chaque intervention à une fiche client complète (raison sociale, SIREN, adresses), de saisir les pièces et le temps passé directement sur mobile, et de faire signer le bon d'intervention sur place. Au moment de facturer, plus besoin de ressaisir quoi que ce soit : les informations sont déjà là, vérifiées, prêtes à être envoyées vers l'outil de facturation ou la plateforme choisie.
C'est l'approche que nous défendons chez SoftySoft : faire en sorte que la qualité de la facture se construise au fil de l'intervention, et non au bureau après coup. Pour une entreprise qui gère plusieurs techniciens, ce changement de méthode fait gagner du temps sur la facturation et limite les rejets.
Par où commencer avant septembre 2027
Préparer la facturation électronique s'anticipe dès maintenant au bureau, en structurant son fichier client et ses processus.
Moins d'un an, ça passe vite, surtout quand l'activité tourne à plein. Voici l'ordre que nous conseillons.
- Vérifiez que la réception est en place. Elle est obligatoire depuis septembre 2026. Si vous recevez encore toutes vos factures fournisseurs en PDF par mail sans plateforme désignée, c'est le premier sujet à régler, avec votre expert-comptable ou votre banque si elle propose une solution.
- Faites le ménage dans votre fichier clients. Numéros SIREN manquants, adresses incomplètes, doublons : c'est du travail ingrat, mais c'est la base de factures électroniques acceptées du premier coup. Profitez-en pour séparer clairement vos clients professionnels de vos clients particuliers, puisque les deux circuits ne fonctionnent pas de la même façon.
- Regardez comment l'information circule entre le terrain et le bureau. Combien de temps s'écoule entre la fin d'une intervention et l'envoi de la facture ? Combien de ressaisies ? Combien de factures corrigées après coup ? Les réponses vous diront assez vite si votre organisation actuelle tiendra le choc en 2027.
- Choisissez votre plateforme agréée. La liste officielle est publiée sur impots.gouv.fr. Vérifiez qu'elle se connecte à vos outils actuels et à ceux de votre expert-comptable, et qu'elle gère vos cas particuliers (autoliquidation, situations de travaux, e-reporting).
- Faites-vous accompagner. Les Chambres de Métiers et de l'Artisanat proposent des réunions d'information et des formations sur le sujet, et votre expert-comptable aura forcément son avis sur la plateforme à choisir.
De notre côté, nous restons à l'écoute des entreprises d'intervention qui veulent mettre de l'ordre dans leur chaîne, de l'intervention à la facture.
Questions fréquentes sur la facturation électronique des artisans
Je ne travaille que pour des particuliers, suis-je concerné ?
Oui. Vous devez pouvoir recevoir les factures électroniques de vos fournisseurs depuis septembre 2026. Et à partir de septembre 2027, vous devrez transmettre à l'administration les données de vos ventes aux particuliers : c'est l'e-reporting.
L'article 293 B du CGI me dispense-t-il de la facturation électronique ?
Non. La franchise en base de TVA vous dispense de facturer la TVA, pas de respecter la réforme. Le calendrier est le même que pour les autres TPE.
Qui n'est pas concerné par la facturation électronique ?
Les structures qui ne sont pas assujetties à la TVA, et certaines activités exonérées comme la santé ou l'enseignement. Les ventes aux particuliers et aux clients étrangers ne passent pas par la facture électronique, mais elles relèvent de l'e-reporting.
Peut-on refuser de recevoir une facture électronique ?
Non, pas entre professionnels assujettis à la TVA. La réception est obligatoire pour toutes les entreprises depuis le 1er septembre 2026. Vos clients particuliers, eux, continuent de recevoir une facture papier ou PDF.
Faut-il obligatoirement un logiciel de facturation ?
La loi impose de passer par une plateforme agréée, pas d'acheter un logiciel précis. En pratique, il vous faut un outil capable de produire une facture au bon format et de l'envoyer à cette plateforme. Un tableur ou un modèle Word ne suffit plus pour vos clients professionnels.
Combien coûte la facturation électronique ?
Cela dépend de la plateforme et du nombre de factures. Certaines proposent une offre gratuite pour les petits volumes, d'autres fonctionnent par abonnement. Comparez le coût total : logiciel, plateforme et e-reporting.
Mes devis doivent-ils être au format électronique ?
Non. Seules les factures sont concernées. Vos devis et vos bons d'intervention restent libres.